
 Несоблюдение простой письменной формы сделки лишает стороны права в случае спора ссылаться в подтверждение сделки и ее условий на свидетельские показания, но не лишает их права приводить письменные и другие доказательства.
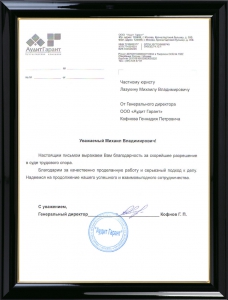
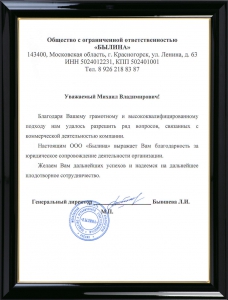
Добрый день! Никогда не думала, что бракоразводный процесс может сопровождаться такими проблемами… Муж никак не соглашался делить имущество.


Дивиденд
Дивидендом признается любой доход, полученный акционером (участником) от организации при распределении прибыли, остающейся после налогообложения (в том числе в виде процентов по привилегированным акциям), по принадлежащим акционеру (участнику) акциям (долям) пропорционально долям акционеров (участников) в уставном (складочном) капитале этой организации.
К дивидендам также относятся любые доходы, получаемые из источников за пределами Российской Федерации, относящиеся к дивидендам в соответствии с законодательствами иностранных государств.

Желание заниматься юридической деятельностью самостоятельно пришло только после длительной работы в различных юридических компаниях и юридических отделах крупных фирм. Читать далее...